Budżetowanie budowy instalacji technologicznej – kluczowe etapy i najlepsze praktyki.
Dla kogo jest ten artykuł:
- Dyrektorów technicznych i kierowników produkcji, którzy planują inwestycje technologiczne
- Kierowników projektów (Project Managerów) odpowiedzialnych za budżet i harmonogram budowy instalacji
- Dyrektorów finansowych i controllerów, którzy przygotowują dokumentację budżetową pod finansowanie (kredyt, leasing)
- Inwestorów i właścicieli firm produkcyjnych, którzy decydują o realizacji inwestycji
Czego dowiesz się z tego artykułu:
- Czym jest budżetowanie inwestycji technologicznej i czym różni się od kosztorysowania
- Dlaczego bez rzetelnego budżetu nie da się ocenić wykonalności projektu
- Co grozi projektowi, gdy budżet przygotowano niestarannie
- Jak krok po kroku przygotować realistyczny budżet inwestycji
Dlaczego powstał ten artykuł:
- Według klasyfikacji AACE International dla przemysłu procesowego szacunek kosztów robiony na wczesnym etapie, gdy są dopiero wstępne pomysły albo ogólny zarys koncepcji, może odbiegać od rzeczywistej wartości inwestycji nawet o −50% do +100%. Pokazujemy, jak dopasować szczegółowość i strukturę budżetu do etapu projektu, żeby ograniczyć niepewność szacunku.
- Przekroczenie budżetu rzadko wynika z jednego błędu. Zwykle to suma pozycji, których nie było w pierwszym szacunku. Wyjaśniamy, jak planować koszty, żeby Twoja inwestycja nie przekroczyła założonego budżetu.
- Wiele projektów nie kończy się w terminie. Opisujemy, jak powiązanie budżetu z harmonogramem zmniejsza ryzyko opóźnień.
- Budżety często przygotowują osoby bez wystarczającego doświadczenia technologicznego i wiedzy procesowej. Efekt: pomijane są istotne kategorie kosztów. Wskazujemy te, które najczęściej umykają przy wstępnej wycenie.
- Większość budżetów ustala się z nadmiernym zapasem. Nadwyżka bywa potem sztucznie mrożona albo wydawana na siłę pod koniec projektu, a część potencjału inwestycyjnego zostaje niewykorzystana. Wyjaśniamy, jak planować koszty tak, żeby nie trzeba było ani zawyżać, ani zaniżać budżetu.
- Inwestorzy wysyłają zapytania ofertowe, zanim mają dopracowaną koncepcję i dostają oferty, których nie da się rzetelnie porównać. Podpowiadamy, kiedy jest właściwy moment na ofertowanie i jak się do niego przygotować.
Źródła danych
- Źródło: AACE International, Recommended Practice 18R-97, rev. 2020, https://web.aacei.org/docs/default-source/toc/toc_18r-97.pdf
Czym jest budżetowanie inwestycji technologicznej?
Budżetowanie inwestycji to szacowanie, planowanie i alokacja środków potrzebnych do zrealizowania projektu – od koncepcji, przez projektowanie i realizację, po uruchomienie instalacji. Jednorazowa wycena daje kwotę na określony dzień. Budżet obejmuje cały cykl życia projektu i uwzględnia to, że koszty zmieniają się w czasie.
Inwestycję rozbija się na kategorie kosztowe: materiały i urządzenia, robociznę, koszty projektowe, koszty pośrednie i rezerwę na nieprzewidziane wydatki. Każdej przypisuje się wartość opartą na warunkach rynkowych i danych z wcześniejszych projektów. Powstaje dokument, do którego inwestor i wykonawca odnoszą się przez cały okres realizacji.
Od kosztorysowania budżetowanie różni się tym, że nie kończy się na wycenie. Obejmuje też bieżące porównywanie rzeczywistych wydatków z planem i korekty, gdy zmieniają się warunki.
Dlaczego budżetowanie budowy instalacji technologicznej jest warunkiem wykonalności projektu?
Przed rozpoczęciem realizacji trzeba wiedzieć, czy inwestycja zmieści się w dostępnych środkach. Rzetelny budżet pozwala to ocenić wtedy, gdy zmiana zakresu albo rezygnacja z części założeń jeszcze nic nie kosztuje. Te same pytania zadane w trakcie montażu oznaczają już przeprojektowanie, zmiany w zamówieniach albo przestój.
Szczegółowy kosztorys staje się też częścią umowy między stronami projektu. Określa jednoznacznie, co wchodzi w zakres realizacji za daną kwotę. Ułatwia to formalne rozliczanie kolejnych etapów i zawęża pole do sporów kontraktowych. A te w projektach technologicznych biorą się najczęściej z niejasno opisanego zakresu, nie z samej technologii.
Budżet powiązany z etapami realizacji pozwala rozłożyć płatności zgodnie z faktycznym postępem prac, zamiast opierać się na jednej kwocie szacunkowej ustalonej na starcie. Łatwiej wtedy zarządzać płynnością finansową przez cały projekt.
I wreszcie: tylko rozpisany kosztorys daje podstawę do rzetelnego porównania ofert różnych wykonawców. Bez rozbicia porównuje się jedną liczbę końcową, za którą może stać zupełnie inny zakres prac. Wybór partnera do realizacji przestaje być wtedy decyzją opartą na danych.
Jakie rodzaje budżetu stosuje się w zależności od etapu inwestycji?
Szczegółowość budżetu powinna odpowiadać zaawansowaniu projektu, czyli etapowi decyzyjnemu, na którym jest inwestor. Im lepiej zdefiniowany problem technologiczny i zakres rozwiązania, tym dokładniejszy może być szacunek kosztów.
Bardzo szczegółowa wycena na wczesnym etapie nie zwiększa swojej wartości. Groźniejsza jest sytuacja odwrotna: zbyt ogólny budżet przyjęty jako podstawa decyzji o realizacji to realne ryzyko finansowe. Przy niedoszacowaniu może zabraknąć środków na dokończenie prac, a zaangażowany już kapitał zostanie zamrożony w niedokończonej instalacji. Przy przeszacowaniu firma niepotrzebnie blokuje środki, które mogłaby przeznaczyć na inne cele.
W praktyce wyróżniamy cztery rodzaje budżetu, odpowiadające kolejnym etapom inwestycji. Różnią się celem, dokładnością szacunku i zakresem danych, na których się opierają.
1. Budżet zgrubny/widełki – etap rozpoznania problemu
Inwestor dopiero ustala, co ogranicza jego proces produkcyjny i nie ma jeszcze koncepcji rozwiązania. Właściwym narzędziem jest wtedy budżet zgrubny, czyli widełki. Określa skalę nakładów inwestycyjnych i pozwala ocenić, czy dalsze prace mają sens. Wycena jednego konkretnego rozwiązania nie ma na tym etapie uzasadnienia: inwestor nie zna jeszcze dostępnych technologii i nie jest w stanie ocenić, która najlepiej odpowiada jego potrzebom.
2. Budżet wariantowy – etap koncepcyjny
Problem jest zdefiniowany, oczekiwania wobec instalacji sformułowane. Budżet służy teraz do porównania alternatywnych rozwiązań technicznych. Dla każdej rozważanej koncepcji przygotowuje się osobny szacunek kosztów, więc warianty można ocenić zarówno technicznie, jak i ekonomicznie.
3. Budżet szczegółowy – etap dostosowania koncepcji
Wybraną koncepcję trzeba dopasować do warunków obiektu: dostępnej przestrzeni, istniejącej infrastruktury, mediów, wymagań normowych i ograniczeń harmonogramowych. Na tym etapie powstaje budżet szczegółowy, oparty na określonym zakresie prac i konkretnych rozwiązaniach technicznych. Jest podstawą oferty handlowej, bo odpowiada na konkretne zapytanie klienta.
4. Budżet ostateczny – etap zakupów
Także na etapie zakupów, przy zatwierdzonym budżecie, warto analizować warianty: alternatywne urządzenia, dostawców czy technologie montażu poszczególnych elementów. Ich wycena pozwala optymalizować koszty w ramach przyjętego budżetu bez obniżania parametrów technicznych instalacji. Na tym etapie trwają też negocjacje, które dalej zmieniają ostateczny kształt budżetu. Budżet ostateczny jest podstawą oferty wykonawczej i umowy na wykonanie prac lub realizację zadania inwestycyjnego.
| Sytuacja | Etap inwestycji | Rodzaj budżetu | Co otrzymuje inwestor | Do czego służy budżet |
|---|---|---|---|---|
|
Inwestor wie, że proces produkcyjny ma ograniczenia, ale nie ma jeszcze koncepcji rozwiązania |
Rozpoznanie problemu |
Budżet zgrubny/widełki |
Szacunkową skalę nakładów inwestycyjnych |
Ocena, czy warto kontynuować prace nad inwestycją |
|
Inwestor zna swój problem i oczekiwania, rozważa kilka możliwych rozwiązań |
Etap koncepcyjny |
Budżet wariantowy |
Odrębny szacunek kosztów dla każdej koncepcji |
Porównanie rozwiązań pod względem technicznym i ekonomicznym |
|
Inwestor wybrał koncepcję i chce dopasować ją do warunków swojego zakładu |
Dostosowanie koncepcji |
Budżet szczegółowy |
Kosztorys oparty na określonym zakresie prac i konkretnych rozwiązaniach |
Punkt odniesienia dla projektowania i realizacji |
|
Inwestor ma zatwierdzony budżet i przygotowuje zakupy |
Etap zakupów |
Budżet ostateczny z wyceną wariantów |
Wycenę alternatywnych urządzeń, dostawców lub technologii montażu |
Optymalizacja kosztów w ramach przyjętego budżetu |
Co grozi projektowi technologicznemu, gdy budżet nie jest rzetelnie przygotowany?
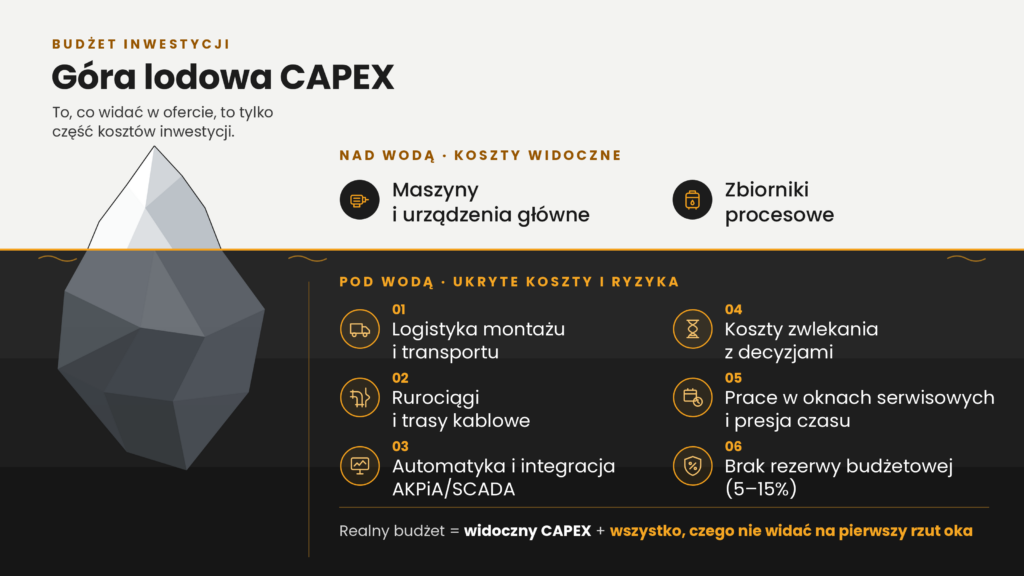
Źle oszacowany budżet to nie jedno zagrożenie, tylko kilka powiązanych mechanizmów, które w trakcie realizacji projektu wzajemnie się nasilają. Poniżej rozbijamy je na części.
1. Koszty pomijane na etapie wstępnej wyceny
Cena samej instalacji bywa traktowana jak pełny koszt przedsięwzięcia. Tymczasem transport, magazynowanie komponentów, zaplecze socjalne dla ekipy montażowej, koszty BHP, wynagrodzenie projektantów i inżynierów, dokumentacja techniczna oraz próby i odbiory to osobne kategorie kosztowe. Podobnie jest z integracją automatyki i systemów sterowania: szafy, okablowanie, licencje SCADA/MES i walidacja I/O często nie są ujęte w cenie urządzeń, a na etapie wyceny nikt nie przypisuje ich do konkretnego zakresu. Jeśli tych pozycji nie ma w pierwotnej wycenie, wychodzą w trakcie realizacji jako dodatkowe wydatki, na które może nie być zabezpieczonych środków.
2. Brak rezerwy budżetowej
Każdy projekt techniczny jest narażony na zdarzenia nieprzewidziane: wzrost cen materiałów, opóźnienia dostaw, usterki techniczne, zmiany regulacyjne. Rezerwa budżetowa, standardowo na poziomie 5–15% wartości projektu, chroni przed pilnym szukaniem dodatkowego finansowania w trakcie realizacji. Bez niej już pierwsze nieprzewidziane zdarzenie zagraża ciągłości finansowania inwestycji.
3. Kumulacja opóźnień
Budowa instalacji technologicznej to zwykle sekwencja zależnych od siebie etapów. Jeśli jeden z nich stanie, bo zabrakło środków na jego dokończenie, przesuwa się harmonogram całej inwestycji. Instalacja później rusza i później zaczyna generować planowaną wartość operacyjną.
4. Decyzje pod presją zamiast analizy
Jeśli budżet nie jest wystarczająco precyzyjny, każde odchylenie od planu wymaga natychmiastowej reakcji. Nie ma wtedy czasu na spokojne porównanie rozwiązań ani na wynegocjowanie lepszych warunków. Decyzje zapadają pod presją czasu i zwykle wybiera się droższą opcję, byle utrzymać ciągłość prac.
5. Trudność w ocenie i kontroli postępu realizacji
Bez szczegółowego budżetu jako punktu odniesienia trudno zweryfikować, czy przedstawiane koszty i postęp prac są zasadne. Gdy kosztorys jest korygowany w trakcie realizacji, trudno odróżnić uzasadnione zmiany od nieefektywnego zarządzania projektem. To osłabia pozycję negocjacyjną przy kolejnych płatnościach.
6. Wstrzymanie realizacji
W skrajnych przypadkach niedostateczne środki finansowe na dokończenie inwestycji prowadzą do zawieszenia prac na czas nieokreślony. Oznacza to zamrożony kapitał w instalacji, która nie generuje żadnej wartości operacyjnej, a jej ewentualne dokończenie po przerwie wiąże się zazwyczaj z wyższymi kosztami niż realizacja zgodnie z pierwotnym, realistycznie skalkulowanym budżetem.
Jak przygotować realistyczny i skuteczny budżet - etapy i dobre praktyki
Rzetelnego budżetu nie tworzy się przez oszacowanie jednej łącznej kwoty. Powstaje w kilku powiązanych krokach, od określenia zakresu projektu po bieżącą kontrolę budżetu w trakcie realizacji.
1. Określanie zakresu projektu
Bez jasno określonego celu i wymagań instalacji technologicznej nie da się sensownie zaplanować budżetu. Trzeba odpowiedzieć na pytania:
- Jakie technologie zostaną wdrożone?
- Jakie normy i regulacje trzeba spełnić?
- Jakie są wymagania dotyczące przestrzeni i infrastruktury?
- Jaki rezultat klient chce osiągnąć po wdrożeniu i uruchomieniu instalacji?
- Czy klient ma narzucone ramy czasowe projektu? (możliwość pracy na obiekcie: liczba godzin, weekendy)
- Czy w trakcie projektu na obiekcie będą pracować inne ekipy montażowe?
2. Szczegółowe kosztorysowanie
Dokładny kosztorys to podstawa budżetowania. Powinien obejmować:
- Koszty materiałów i urządzeń: zakup, transport i magazynowanie komponentów.
- Koszty pracy: wynagrodzenia pracowników i podwykonawców, koszty BHP, zaplecze socjalne.
- Koszty projektowe: wynagrodzenia projektantów i inżynierów, przygotowanie dokumentacji technicznej.
- Koszty sprzętowe: wynajem sprzętu montażowego i transportowego, materiały spawalnicze. Każdą kategorię trzeba rozpisać szczegółowo. Ogólna pozycja w rodzaju „montaż” to najprostsza droga do pominięcia istotnych wydatków.
3. Koszty pośrednie
- Koszty zarządzania projektem: wynagrodzenie kadry kierowniczej, koszty komunikacji i administracji.
- Koszty finansowe: gwarancje bankowe, odsetki od kredytów, koszty potencjalnych opóźnień w płatnościach.
4. Rezerwa na nieprzewidziane wydatki
Rezerwę budżetową planuje się na poziomie od 5% do 15% całkowitych kosztów. Pokrywa m.in. wzrost cen i opóźnienia dostaw.
5. Zarządzanie ryzykiem
Im wcześniej ryzyka zostaną zidentyfikowane i ocenione, tym łatwiej utrzymać budżet. Na tym etapie potrzebne są:
- Analiza ryzyka: ocena zagrożeń, takich jak zmiany regulacyjne, opóźnienia czy problemy techniczne.
- Działania zapobiegawcze: procedury szybkiego reagowania i plany awaryjne.
6. Regularne monitorowanie budżetu
Budżet wymaga regularnej kontroli i aktualizacji. Systematyczne porównywanie rzeczywistych kosztów z założeniami pozwala wychwycić odchylenia, zanim urosną.
7. Elastyczność w budżetowaniu
Projekty budowlane i technologiczne zmieniają się w trakcie realizacji, więc budżet musi dopuszczać modyfikacje. Warunek jest jeden: każda zmiana jest udokumentowana. Tylko wtedy sytuacja finansowa projektu pozostaje przejrzysta.
Dlaczego warto skorzystać z pomocy WiZARTEC®
Na każdym etapie inwestycji potrzebny jest inny budżet i inne dane do jego przygotowania. Dlatego formę współpracy dopasowujemy do sytuacji Twojej firmy, tak żeby każda decyzja finansowa opierała się na informacjach adekwatnych do danego momentu.
1. Usługa kompleksowa – kontrola budżetu od koncepcji do uruchomienia
Prowadzimy cały proces inwestycyjny od początku do końca w systemie „zbuduj, ulepsz, zintegruj”. Budżet przechodzi u nas wszystkie etapy: od zgrubnego, przez wariantowy i szczegółowy, po ostateczny. W trakcie realizacji na bieżąco porównujemy wydatki z planem. Odpowiedzialność za realizację jest po naszej stronie. Jako integratorowi zależy nam, żeby instalacja realizowała cel, dla którego powstaje, dlatego optymalny proces wybieramy wspólnie z Tobą.
2. Konsultacje – zanim wydasz środki na rozwiązanie problemu
Gdy w procesie produkcyjnym pojawia się problem, analizujemy jego przyczyny i wskazujemy możliwe kierunki rozwiązania wraz z przybliżonymi nakładami. Nie inwestujesz w rozwiązanie, które nie usunie źródła problemu, i od początku znasz skalę kosztów. Konsultacje są osobną usługą, więc zachowujesz pełną swobodę: dalszych etapów nie musisz realizować z nami.
3. Kompleksowy audyt – budżet orientacyjny, gdy nie wiesz, od czego zacząć
Masz problem albo wyzwanie, ale nie znasz jego przyczyny ani rozwiązania. Analizujemy wtedy Twój proces produkcyjny, infrastrukturę i dotychczasowe założenia. Na tej podstawie przygotowujemy budżet orientacyjny, który pokazuje skalę niezbędnych nakładów i pozwala ocenić czy warto kontynuować prace.
4. Konsultacje i pre-engineering – weryfikacja czy budżet wystarczy
Masz określone potrzeby i przewidziane środki. Sprawdzamy, czy pozwolą zrealizować planowane rozwiązanie. Weryfikujemy założenia techniczne i kosztowe jeszcze przed projektowaniem i wskazujemy koszty, które mogły zostać pominięte. Wiesz, że nie zabraknie środków na dokończenie inwestycji i że nie zamrażasz ich bez potrzeby.
5. Budowa koncepcji – budżet wariantowy i dane do budżetu szczegółowego
Rozważasz kilka możliwych rozwiązań. Dla każdego opracowujemy koncepcję techniczną z szacunkiem kosztów. Porównujesz warianty pod względem technicznym i ekonomicznym, a po wyborze masz komplet danych do budżetu szczegółowego.
Współpracę z WiZARTEC® można rozpocząć na dowolnym etapie. Im wcześniej, tym większy mamy wpływ na trafność budżetu i przebieg całej inwestycji.
1180 +
Wykonanych projektów.
765+
mln pln wartość realizacji.
236+
Klientów na świecie
Rzetelny budżet jest warunkiem wykonalności projektu budowy instalacji technologicznej. Pozwala ocenić inwestycję, zanim zaangażuje się środki, ogranicza ryzyko sporów kontraktowych i zabezpiecza ciągłość prac, gdy realizacja odbiega od założeń. Błędnie oszacowany budżet oznacza pominięte koszty, opóźnienia i decyzje podejmowane pod presją czasu, a w skrajnych przypadkach wstrzymanie realizacji i zamrożony kapitał.
Budżetu nie przygotowuje się raz, na początku projektu. Jego szczegółowość powinna odpowiadać etapowi inwestycji: budżet orientacyjny przy rozpoznaniu problemu, wariantowy dla porównywanych koncepcji, szczegółowy dla wybranego rozwiązania i ostateczny na etapie zakupów. Zbyt ogólny szacunek przyjęty jako podstawa decyzji grozi brakiem środków albo ich niepotrzebnym zablokowaniem. Zbyt szczegółowa wycena przygotowana za wcześnie niczego nie wnosi.
Niezależnie od etapu liczy się podejście procesowe: precyzyjnie określony zakres, szczegółowy kosztorys z kosztami pośrednimi, rezerwa na nieprzewidziane wydatki, zarządzanie ryzykiem i bieżące monitorowanie budżetu w trakcie realizacji.
Formularz kwalifikujący WiZARTEC®
Rzetelny budżet zaczyna się od właściwych pytań. Przygotowaliśmy je dla Ciebie.
Formularz kwalifikujący WiZARTEC® to 6 pytań, od których zaczynamy pracę nad każdą inwestycją. W kilka minut określisz etap projektu, zakres instalacji i dane, którymi dysponujesz. To dokładnie te informacje, od których zależy, jak dokładny może być Twój budżet.
Od 20 lat realizuje projekty inwestycyjne w przemyśle procesowym. Przeszedł pełną ścieżkę inżynierską: od projektowania instalacji, przez zarządzanie projektami jako Kierownik projektu, po budowę struktur wykonawczych w roli Dyrektora Technicznego i współtwórcy WiZARTEC®.
Obecnie kieruje Działem Ofertowania iPS Team., integrując inżynierię procesową WiZARTEC® z automatyką przemysłową iPS Control®. W wycenach kładzie nacisk na inżynierską dyscyplinę budżetową i kompletność założeń wstępnych — eliminuje ryzyka i identyfikuje koszty krytyczne na etapie, w którym rynek najczęściej je pomija, zabezpieczając rentowność całego przedsięwzięcia.